Un local commercial ou un bureau non assuré peut mettre en péril l’ensemble de votre activité dès le premier sinistre. Un dégât des eaux, un incendie, un cambriolage : sans couverture adaptée, c’est votre entreprise qui absorbe la totalité des pertes. En 2026, le prix d’une assurance local commercial commence à 25 € par mois pour les profils les plus simples, et peut grimper jusqu’à 120 €/mois selon la surface, la ville, le métier et les garanties retenues. Cet article propose un comparatif d’assurance local professionnel centré sur les types de contrats, les garanties et les tarifs indicatifs – pas un classement d’assureurs concurrents. Simplis, courtier digital français spécialisé en assurance professionnelle (RC Pro, multirisque pro, assurance local), vous permet de souscrire une assurance local professionnel.
3 infos essentielles à retenir avant de lire la suite :
- En moyenne, une assurance local commercial coûte 850 € par an en France.
- Les garanties de base couvrent incendie, dégâts des eaux, responsabilité civile exploitation et vol.
- Comparer plusieurs devis reste le meilleur levier pour détecter les exclusions, franchises élevées ou garanties insuffisantes.
Qu’est-ce qu’une assurance local professionnel / local commercial ?
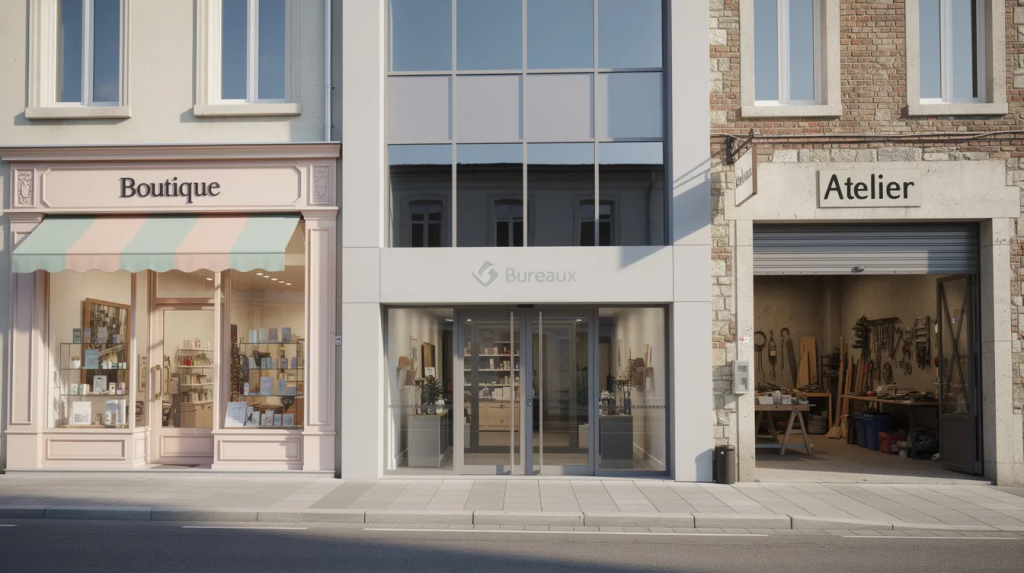
L’assurance local professionnel est une forme d’assurance multirisque professionnelle dédiée aux locaux utilisés dans le cadre d’une activité : boutiques, bureaux, ateliers, entrepôts, cabinets, salons, garages. Une assurance multirisque professionnelle couvre plusieurs types de risques sous un même contrat.
Elle protège trois éléments distincts :
- Le bâtiment lui-même (murs, cloisons, vitrines) lorsque le contrat le prévoit.
- Le contenu du local : mobilier, matériel, matériel informatique, stocks, fonds de commerce.
- La responsabilité civile liée à l’occupation des lieux (un client qui glisse dans votre boutique, un dégât des eaux qui touche le voisin du dessous).
Pour rendre cela concret, prenez trois situations : une boutique de prêt-à-porter à Lille cherchera avant tout la protection contre le vol et le bris de vitrine. Un cabinet de kiné à Toulouse voudra couvrir son matériel médical et sa responsabilité civile professionnelle. Un atelier de menuiserie à Grenoble aura besoin de garanties incendie renforcées et d’une couverture machines.
Ne confondez pas ces trois notions : l’assurance local professionnel couvre le local et son contenu, la multirisque pro est le contrat global qui l’englobe, et la simple RC Pro ne protège ni le local ni le matériel – elle couvre uniquement les dommages causés à des tiers par votre activité.
Que couvre généralement une multirisque professionnelle pour un local ?
Les garanties de base que l’on retrouve dans la quasi-totalité des contrats multirisque pro pour locaux professionnels sont les suivantes :
- Incendie, explosion, implosion – l’assurance local couvre les dommages causés par un incendie.
- Dégât des eaux (infiltrations, ruptures de canalisations) – les dégâts des eaux sont couverts par l’assurance local professionnel.
- Tempête, grêle, neige.
- Catastrophe naturelle (inondation, mouvement de terrain).
- Vol avec effraction, vandalisme – la garantie vol indemnise les pertes dues au cambriolage.
- Bris de glace (vitrage, vitrine).
- Responsabilité civile exploitation – elle indemnise les dommages causés à des tiers dans vos locaux (en savoir plus sur la RC exploitation).
L’évaluation des risques doit inclure ces risques majeurs comme l’incendie et le vol, car ce sont les sinistres les plus fréquents pour les professionnels. La responsabilité civile professionnelle, quant à elle, couvre les dommages causés à des tiers dans le cadre de votre exercice (erreur de conseil, accident lié à une prestation).
Enfin, la garantie perte d’exploitation compense la baisse de chiffre d’affaires lorsque votre local est fermé après un sinistre. Elle n’est pas toujours incluse de base : un tableau comparatif des niveaux de couverture vous aidera à arbitrer.
Garanties de base vs garanties optionnelles : comment comparer ?
Le socle commun de la plupart des contrats d’assurance locaux pro regroupe l’incendie, les dégâts des eaux, la responsabilité civile exploitation et le bris de glace simple. Au-delà, les garanties optionnelles peuvent être ajoutées selon le secteur d’activité et vos besoins réels.
Voici comment hiérarchiser :
- Indispensable : incendie, dégât des eaux, RC exploitation, vol/vandalisme si activité exposée.
- Recommandé selon métier : perte d’exploitation, dommages électriques, assurance matériel professionnel, protection juridique.
- Confort / haut de gamme : valeur à neuf du matériel, couverture des marchandises en chambre froide, cyber-assurance, assistance 24/7.
Prenons un exemple d’arbitrage : un restaurant à Bordeaux doit absolument prioriser la perte d’exploitation et la couverture des denrées en chambre froide – un sinistre de 48 h peut entraîner des pertes considérables. À l’inverse, un cabinet de conseil privilégiera plutôt une RC Pro élevée, la protection de son matériel informatique et une garantie protection juridique. Le choix d’une assurance professionnelle dépend toujours de la nature de l’activité et des biens à protéger.
Pour approfondir les garanties disponibles, consultez notre guide sur les garanties de l’assurance local professionnel.
L’assurance d’un local professionnel est-elle obligatoire ?
En France, aucune loi générale n’impose à tous les professionnels de souscrire une assurance pour leur local. Les obligations légales varient selon le métier et incluent souvent des assurances spécifiques. Voici la situation selon votre statut :
- Locataire : l’assurance d’un local professionnel est obligatoire pour les locataires. Les baux commerciaux imposent presque systématiquement la souscription d’une multirisque professionnelle couvrant au minimum les risques locatifs (incendie, dégât des eaux, explosion). Les bailleurs exigent souvent une attestation d’assurance des locataires avant la remise des clés (source : service-public.gouv.fr).
- Propriétaire occupant : pas d’obligation légale générale, sauf si le règlement de copropriété ou le prêt bancaire l’exige. Mais ne pas s’assurer revient à porter seul le risque financier de tout sinistre.
- Propriétaire non occupant (PNO) : les propriétaires en copropriété doivent avoir une assurance PNO. L’assurance des locaux est recommandée pour les propriétaires non occupants, même hors copropriété.
Certaines professions réglementées restent tenues de souscrire une assurance responsabilité civile professionnelle, indépendamment du local, et une attestation RC Pro complète est souvent exigée par les clients ou donneurs d’ordre. La RC Pro pour les professions réglementées est souvent obligatoire pour les professions réglementées comme la santé et le droit. Pour les métiers du BTP, l’assurance décennale est une obligation distincte mais complémentaire, même si certains ouvrages restent hors du champ de la décennale non obligatoire selon les cas. L’assurance responsabilité civile est obligatoire pour certains professionnels, et le décret du 28 mai 2026 renforce encore les droits des assurés, notamment la possibilité de résilier un contrat couvrant des biens professionnels après un an (economie.gouv.fr).
Prix 2026 : combien coûte une assurance local professionnel ?
Les tarifs d’assurance dépendent de la surface et de l’emplacement du local, du chiffre d’affaires de l’entreprise, et des garanties souscrites. En moyenne, comptez entre 300 € et 1 500 €/an pour un local de taille modeste, avec des écarts importants selon le profil.
Voici quatre exemples chiffrés indicatifs pour 2026 :
| Profil | Surface | Garanties principales | Prime annuelle estimée |
|---|---|---|---|
| Boutique à Paris | 40 m² | Incendie, RC exploitation, dégât des eaux, vol | 500 – 900 €/an |
| Salon de coiffure à Lyon | 70 m² | + bris de glace, vol étendu, RC Pro élevée | 1 000 – 1 400 €/an |
| Cabinet paramédical à Rennes | 50 m² | RC Pro, matériel, dommages électriques | 600 – 1 000 €/an |
| Atelier d’artisan à Montpellier | 90 m² | Multirisque complète + perte d’exploitation | 1 500 – 2 500 €/an |
| Les tarifs d’assurance varient aussi selon la surface et l’emplacement du local (zone inondable, centre-ville, zone industrielle), les mesures de sécurité en place (alarme, vidéosurveillance) et la sinistralité passée. Le montant de la prime évolue par conséquent d’un profil à l’autre. |
Le canal de distribution joue également : un assureur traditionnel, une mutuelle ou un courtier digital Simplis spécialisé en assurances professionnelles ne proposeront pas les mêmes tarifs ni la même expérience. Pour estimer votre prix, consultez notre guide sur le prix d’une assurance professionnelle.
Comparatif des grandes formules d’assurance local : basique, standard, premium
Plutôt que de comparer des assureurs entre eux, il est plus utile de raisonner par niveau de couverture. Voici les trois grandes formules que l’on retrouve sur le marché :
| Critère | Formule Essentielle | Formule Standard | Formule Premium |
|---|---|---|---|
| Garanties | Incendie, dégât des eaux, RC exploitation | + vol/vandalisme élargi, bris de glace complet, dommages électriques | + perte d’exploitation, valeur à neuf, cyber, assistance 24/7 |
| Plafonds | Modestes | Confortables | Élevés / sur-mesure |
| Franchises | Plus élevées | Modérées | Faibles ou nulles |
| Pour qui ? | Petit bureau, local peu exposé | Commerce ou bureau de 30-150 m² | Locaux à fort enjeu (restaurant, atelier, cabinet avec matériel coûteux) |
| Ordre de prix | < 30 €/mois (~360 €/an) | 50-100 €/mois (~600-1 200 €/an) | > 120 €/mois (~1 500 €/an et plus) |
| La formule Essentielle suffit rarement aux professionnels qui reçoivent du public ou qui stockent des marchandises. La formule Standard couvre la majorité des cas. La formule Premium s’impose dès que le chiffre d’affaires dépend directement du local (restauration, commerce alimentaire, artisanat). Pour comprendre pourquoi souscrire une multirisque professionnelle, Simplis détaille les raisons par type de profil et présente ses offres complètes de RC Pro et garantie décennale pour indépendants. |
Spécificités par type de local : commerce, bureau, atelier, cabinet libéral
Les besoins en assurance varient selon l’activité, le local, le matériel et le niveau de responsabilité. Voici les risques dominants et les garanties à prioriser selon votre situation :
- Local commercial (magasin, restaurant, bar) : risques de vol élevés, incendie (cuisine), perte d’exploitation vitale, bris de glace façade. Pensez à protéger vos locaux contre le vol et les effractions. Pour les métiers du commerce et de l’artisanat, les assurances professionnelles pour les artisans et commerçants sont adaptées aux besoins spécifiques du secteur.
- Bureau tertiaire / start-up : matériel informatique, données sensibles (cyber), RC exploitation. Moins de risques marchandise mais attention aux courts-circuits et dégâts des eaux.
- Atelier / entrepôt : risques techniques (incendie, explosion, machines), matériel lourd, dommages électriques, responsabilité vis-à-vis des salariés et du public. Les assurances professionnelles pour les artisans du BTP complètent cette protection, et la conformité aux normes incendie est un prérequis.
- Cabinet de profession libérale : matériel spécialisé coûteux, RC Pro élevée, protection juridique. Les professionnels de santé, experts comptables ou avocats ont des obligations d’assurance spécifiques, et les indépendants en RC Pro multi-activités doivent veiller à déclarer l’ensemble de leurs missions pour être correctement couverts.
Exemples en 2026 : un e-commerçant avec petit showroom, un ostéopathe, un menuisier, une microbrasserie. Ne recherchez pas la même formule pour une librairie de quartier et un laboratoire d’analyses – les conséquences financières d’un sinistre n’ont rien à voir.
Comment lire et comparer un contrat d’assurance local professionnel ?
Avant de signer, chaque devis mérite un examen méthodique. Les conditions générales doivent être lues attentivement pour identifier les exclusions de garantie. Voici les éléments à vérifier systématiquement :
- Garanties incluses vs exclusions : certains contrats excluent les dommages électriques, le défaut d’entretien, les marchandises non déclarées ou les conséquences d’un non-respect des normes de sécurité.
- Plafonds d’indemnisation : comparer les plafonds d’indemnisation est crucial lors du choix d’une assurance. Vérifiez les sous-limites par catégorie de biens (contenu, mobilier, matériel).
- Franchises : les franchises et les plafonds d’indemnisation doivent être analysés avec attention. Une franchise de 500 € sur un sinistre de 800 € réduit fortement l’intérêt de la garantie.
- Valeur assurée : valeur à neuf ou valeur vétusté déduite ? L’écart d’indemnisation peut être considérable en cas de sinistre.
- Conditions de résiliation : depuis le décret de mai 2026, les entrepreneurs peuvent résilier certains contrats couvrant leurs biens professionnels après un an.
- Délais de carence et de déclaration : combien de temps après un accident avant que la prise en charge démarre ? Quel délai pour déclarer un sinistre ?
Utilisez cette check-list à chaque fois que vous comparez plusieurs offres pour la même configuration de local. Une erreur courante consiste à se focaliser sur le prix sans vérifier les pertes que le contrat laisse à votre charge.
Pourquoi utiliser un comparatif en ligne… et comment Simplis se positionne
Un comparateur d’assurance professionnelle ou un courtier digital vous fait gagner du temps et offre une vision claire des garanties disponibles sur le marché. Le marché français des assurances professionnelles comporte des acteurs traditionnels et des courtiers digitaux – les seconds gagnent du terrain grâce à des prix d’appel plus compétitifs et une expérience simplifiée.
L’important n’est pas seulement le prix du contrat d’assurance, mais l’adéquation des garanties aux risques réels de votre local. Voici comment Simplis se positionne :
- Courtier digital B2B français, spécialisé indépendants, auto-entrepreneurs et TPE.
- Assurance local professionnel intégrée à une multirisque pro modulable : RC Pro, garantie décennale, protection juridique, prévoyance.
- Tarifs compétitifs, transparence sur les garanties et les exclusions.
Étapes pour bien souscrire une assurance local : du diagnostic au devis
Voici le parcours en cinq étapes pour souscrire une assurance locale pro sans raison de stresser ; pour les professionnels du bâtiment, les démarches pour souscrire une assurance décennale suivent une logique similaire avec des justificatifs propres au BTP :
- Recensez vos risques et la valeur de vos biens : listez le matériel, le mobilier, les stocks, le fonds de commerce. Estimez la valeur totale du contenu de votre local.
- Rassemblez les infos clés : surface exacte, adresse, chiffre d’affaires annuel, mesures de sécurité (alarme, vidéosurveillance, extincteurs).
- Comparez plusieurs devis : au minimum trois offres, en vérifiant garanties, plafonds, franchises et exclusions.
- Posez vos questions : interrogez l’assureur ou le courtier sur les exclusions, les délais de carence et les modalités en cas de sinistre.
- Signez et archivez : conservez votre contrat et votre attestation d’assurance dans un espace accessible.
Faites un point au moins une fois par an : évolution de la surface, du chiffre d’affaires, du matériel, des stocks. Un contrat non mis à jour peut mener à une sous-assurance. Simplis facilite ces étapes avec un formulaire en ligne guidé, des documents dématérialisés et une gestion simplifiée des attestations et avenants.
FAQ 2026 : questions fréquentes sur l’assurance local professionnel
Voici les réponses aux questions que se posent le plus souvent les entrepreneurs en 2026.
Assurance local et RC Pro : quelle différence ? L’assurance local protège vos locaux, votre matériel et votre contenu contre les sinistres (incendie, vol, dégât des eaux). La RC Pro couvre les dommages causés à des tiers par votre activité (faute, erreur, négligence). Les deux sont complémentaires : l’une protège vos biens, l’autre votre responsabilité.
Peut-on déduire la prime d’assurance des charges de l’entreprise ? Oui. La prime d’une assurance multirisque professionnelle est une charge déductible du résultat fiscal de l’entreprise, quel que soit le régime (réel, micro sous certaines conditions).
Que se passe-t-il si je travaille depuis mon domicile ? Votre assurance habitation classique ne couvre généralement pas l’activité professionnelle. Il faut soit une extension de garantie, soit un contrat spécifique. Simplis propose des solutions adaptées aux professions exercées à domicile.
Dois-je assurer un local vide en attente de locataire ? Un propriétaire non occupant a tout intérêt à maintenir une assurance PNO, même si le local est vide. Un sinistre (dégât des eaux, incendie) peut survenir à tout moment.
Faut-il une assurance auto séparée pour mes déplacements professionnels ? Oui. L’assurance auto est un contrat distinct, indépendant de votre multirisque pro. Si vous utilisez un véhicule dans le cadre de votre activité, il doit être assuré séparément.
Mon assureur peut-il résilier mon contrat sans raison ? Depuis le décret de mai 2026, les assureurs doivent motiver toute résiliation. Cette obligation renforce la protection des micro-entreprises et TPE.
Comment obtenir un devis personnalisé rapidement ? Réalisez votre devis d’assurance local professionnel en ligne chez Simplis : quelques minutes suffisent pour obtenir des tarifs adaptés à votre métier, votre surface et votre niveau de garanties souhaité. En résumé, c’est le moyen le plus simple de trouver la couverture qui correspond à vos besoins réels.