Introduction : dégâts des eaux et garantie décennale, de quoi parle-t-on ?
Une fuite de canalisation encastrée, une toiture qui laisse passer l’eau de pluie, une terrasse dont l’étanchéité lâche après deux hivers : les dégâts des eaux comptent parmi les sinistres les plus fréquents dans le bâtiment. Mais tous ne relèvent pas de la garantie décennale. Celle-ci couvre certains dégâts des eaux pendant 10 ans à compter de la réception des travaux, à condition que la solidité de l’ouvrage ou son usage normal soient gravement atteints.
Ce guide se concentre sur la situation la plus courante : une maison ou un appartement livrés depuis moins de dix ans, confrontés à des infiltrations d’eau importantes – par la toiture, une terrasse, la plomberie encastrée ou une piscine maçonnée. Vous y trouverez les réponses aux questions essentielles sur la déclaration de sinistre, le rôle du maître d’ouvrage, les obligations de l’artisan ou de l’auto entrepreneur, et l’articulation avec l’assurance dommage ouvrage.
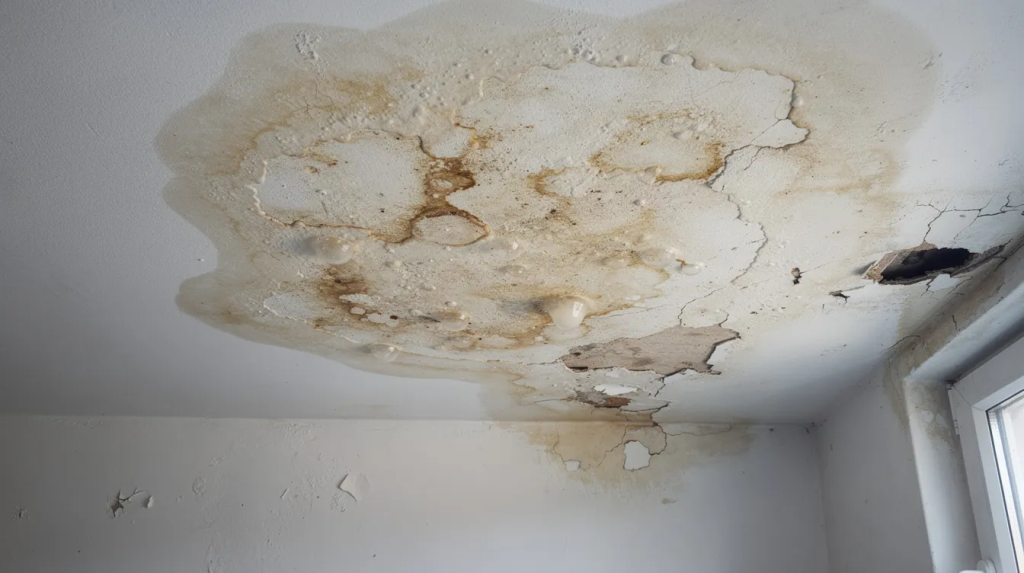
Voici quelques exemples concrets de désordres pouvant déclencher la décennale :
- Taches d’humidité persistantes sur un plafond neuf
- Cloques sur peinture révélant un défaut d’étanchéité du mur
- Parquet gondolé après une fuite de canalisation encastrée
- Faux plafond partiellement effondré à cause d’infiltrations non traitées
- Moisissures généralisées rendant une pièce inutilisable
Rappel : qu’est-ce que la garantie décennale et que couvre-t-elle ?
L’assurance décennale est une obligation légale pour les constructeurs – artisans, entreprises, architectes et même auto-entrepreneurs – depuis la loi Spinetta du 4 janvier 1978. Inscrite aux articles 1792 et suivants du code civil, elle impose à tout professionnel intervenant dans la construction de répondre des dommages graves pendant 10 ans à compter de la réception.
La garantie décennale couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination – c’est-à-dire habiter, travailler, louer ou exploiter le bien normalement. Les ouvrages concernés incluent :
- Fondations, structure porteuse, murs porteurs, planchers
- Charpente, couverture, toiture terrasse
- Étanchéité intégrée au gros œuvre
- Canalisations encastrées dans les murs ou les dalles
- Piscines maçonnées
- Éléments d’équipement indissociables (dont la dépose endommagerait l’ouvrage)
Point essentiel : la responsabilité décennale est de plein droit. Le maître d’ouvrage n’a pas à prouver une faute ; il suffit de démontrer le dommage et son lien avec les travaux réalisés.
Ne confondez pas la garantie décennale avec la garantie de parfait achèvement (1 an) ou la garantie biennale (2 ans pour les équipements dissociables). Ces garanties couvrent des désordres de moindre gravité ou liés à des équipements mobiles.
Dégâts des eaux et garantie décennale : dans quels cas la décennale couvre ?
Tous les dégâts des eaux ne déclenchent pas automatiquement la garantie. Les fuites d’eau doivent atteindre un certain seuil de gravité pour relever de la garantie décennale. Deux critères déterminent l’éligibilité :
- Atteinte à la solidité du bâtiment : par exemple, un affaissement de plancher provoqué par une fuite prolongée, des poutres pourries par l’humidité, un mur porteur fragilisé.
- Ouvrage rendu impropre à sa destination : un logement devenu insalubre à cause de moisissures persistantes, une salle de bain totalement inutilisable, une habitation où l’eau ruisselle à chaque pluie.
Exemples concrets de sinistres couverts par la garantie
- Infiltrations d’eau par une toiture terrasse neuve entraînant le pourrissement de la charpente, deux ans après la réception
- Fuite sur canalisation encastrée dans une dalle béton qui fragilise la structure et provoque des fissures au bout de cinq ans
- Défaut d’étanchéité d’une douche à l’italienne intégrée au gros œuvre, rendant la salle de bain inutilisable
- Bassin de piscine maçonnée qui fuit vers les fondations, menaçant la stabilité du terrain et de la maison
La Cour de cassation a confirmé le 19 décembre 2024 que des infiltrations généralisées affectant toiture, charpente et zinguerie rendent l’immeuble impropre à sa destination et relèvent bien de la décennale.
À l’inverse, les dommages purement esthétiques – une tache légère sur un mur, une peinture cloquée sans atteinte au support – ne suffisent pas à déclencher la garantie. Toutefois, si un dommage esthétique révèle un défaut d’étanchéité affectant la structure, il peut devenir décennal.
Les principales origines de dégâts des eaux pouvant relever de la décennale
Voici les catégories de travaux les plus exposées aux problèmes d’infiltration susceptibles d’engager la décennale.
Toiture et étanchéité
Tuiles mal posées, solins défaillants, zinguerie mal réalisée, mauvaise pente : ces malfaçons provoquent des infiltrations souvent révélées par les premières fortes pluies. À terme, l’eau atteint la charpente, détériore les bois et peut compromettre la structure tout entière. Un artisan couvreur dont la pose est défaillante engage sa responsabilité sur ce sujet.
Façades et menuiseries extérieures
Enduit fissuré, joints de fenêtres mal exécutés ou scellement défaillant : l’eau s’infiltre dans les murs, provoquant salpêtre, moisissures et dégradation de l’isolant. Lorsque l’humidité atteint la structure porteuse, le sinistre peut être qualifié de décennal.
Plomberie encastrée
Les canalisations noyées dans les murs ou les dalles sont difficiles à surveiller. Une fuite peut corroder le béton, provoquer des fissures et affecter durablement la structure. Pour un plombier, ces risques justifient une couverture décennale adaptée.
Terrasses et balcons
Défaut de pente, absence de relevés d’étanchéité, joints mal réalisés : l’eau stagne, passe sous le revêtement et s’infiltre dans les locaux inférieurs. Ces infiltrations d’eau relèvent souvent de la décennale lorsque l’étanchéité intégrée au gros œuvre est en cause.
Piscines maçonnées
Quand le bassin constitue un ouvrage intégré (maçonnerie, béton) et que sa fuite touche les fondations ou provoque une instabilité du terrain, un pisciniste peut voir sa décennale engagée. Ce cas est régulièrement reconnu en jurisprudence.
Dégâts des eaux non couverts par la garantie décennale : limites et exclusions
La garantie décennale ne couvre pas tout. Voici les principaux cas exclus :
- Usure normale : les dommages causés par l’usure normale ne sont pas couverts. Un joint de salle de bain qui se dégrade après sept ans d’utilisation quotidienne relève de l’entretien courant.
- Défauts d’entretien : gouttières bouchées, toitures jamais nettoyées, joints non refaits. Les défauts d’entretien sont exclus de la garantie décennale.
- Les dommages esthétiques ne sont pas couverts par la décennale : tache légère, imperfection de couleur sans altération fonctionnelle.
- Équipements dissociables : fuite sur un flexible apparent, un robinet ou un appareil électroménager (machine à laver, lave-vaisselle). Ces cas relèvent de la garantie biennale ou de la responsabilité contractuelle.
- Catastrophes naturelles : tempêtes, inondations ou événements climatiques exceptionnels. Les catastrophes naturelles ne sont pas couvertes par la décennale mais par l’assurance habitation ou multirisque immeuble.
- Équipements ajoutés sur un existant : les équipements ajoutés sur un existant sont souvent exclus, surtout s’ils ne modifient pas le gros œuvre.
Certains contrats d’assurance décennale prévoient aussi des exclusions spécifiques : techniques de mise en œuvre non garanties, travaux non déclarés, zones géographiques non couvertes. Lisez attentivement les conditions générales et informez-vous sur les ouvrages non soumis ou exclus de la garantie décennale.
Pour les dégâts hors champ décennal, orientez-vous vers votre assurance habitation, votre assurance PNO (propriétaire non occupant) ou votre multirisque immeuble.
Garantie décennale et assurance dommages ouvrage : comment s’articulent-elles ?
L’assurance dommage ouvrage est souscrite par le maître d’ouvrage avant le début du chantier. Son rôle : permettre un préfinancement rapide des réparations sans attendre la détermination des responsabilités. L’assurance dommages-ouvrage ne recherche pas la responsabilité du constructeur – elle indemnise d’abord, puis se retourne contre l’assureur décennal du professionnel concerné.
Le schéma classique en cas de dégât des eaux décennal
- Le maître d’ouvrage constate le sinistre (infiltration grave liée aux travaux)
- Il déclare le sinistre à son assureur dommages-ouvrage par lettre recommandée
- L’assureur DO indemnise rapidement ou finance les travaux de reprise
- L’assureur DO se retourne ensuite contre l’assurance décennale du constructeur
En l’absence de dommages-ouvrage
Sans l’assurance dommage ouvrage, le maître d’ouvrage doit agir directement contre l’entreprise ou son assureur d’assurance décennale. Ce chemin est plus long, souvent contentieux, et nécessite des preuves solides : procès verbal de réception, attestation d’assurance, photos, rapports. Pour les travaux de gros œuvre (maison individuelle, extension, surélévation, toiture, piscine), la souscription d’une DO est fortement recommandée compte tenu des risques d’infiltrations, et son articulation avec la prise en charge des réparations par la garantie décennale doit être bien comprise.
Comment faire une déclaration de sinistre pour un dégât des eaux relevant de la décennale ?
Voici un plan chronologique pour les propriétaires confrontés à un sinistre potentiellement décennal.
Étape 1 : constater le sinistre
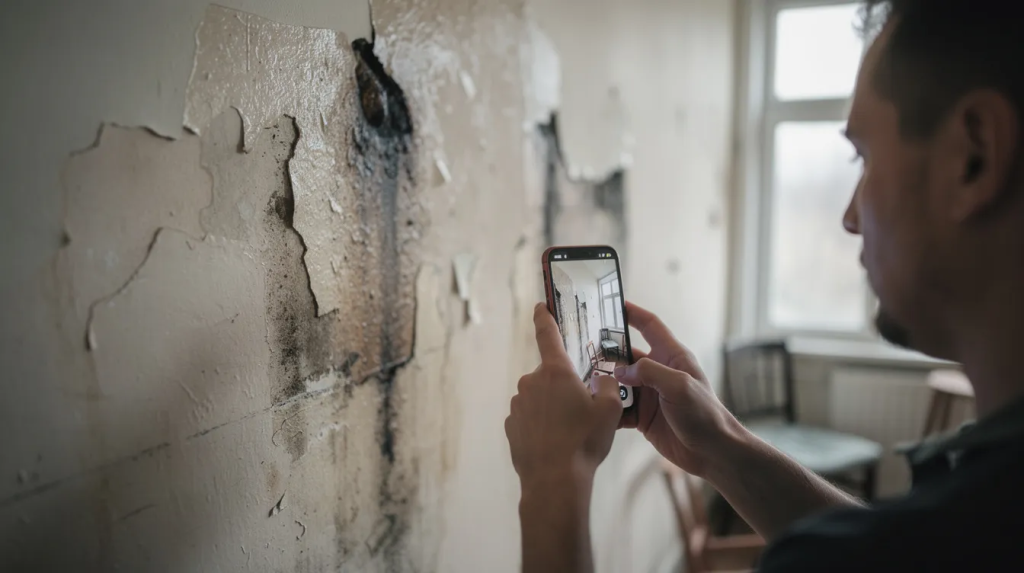
Prenez des photos datées, des vidéos, des relevés. Identifiez l’origine probable (toiture, canalisation, joint d’étanchéité). Conservez les objets endommagés.
Étape 2 : rassembler les documents
- Contrat de travaux, devis, factures
- Procès verbal de réception des travaux avec sa date exacte
- Attestation d’assurance décennale de l’entreprise
Conservez tous les documents pendant au moins 10 ans – c’est la durée de la garantie, et cela facilitera toute démarche liée à la liste des travaux soumis à garantie décennale obligatoire.
Étape 3 : identifier le bon destinataire
- Si vous avez souscrit une assurance dommages-ouvrage : déclarez le sinistre à votre assureur DO
- Sans DO : envoyez une lettre recommandée avec AR à l’entreprise et à son assureur décennal
La mise en cause du constructeur se fait dès l’apparition des désordres par lettre recommandée. L’assureur a 60 jours pour répondre à votre déclaration de sinistre, selon des règles proches de celles à suivre pour déclarer un sinistre au titre de la garantie décennale.
Étape 4 : respecter les délais
Pour les professionnels, respecter les délais suppose aussi d’avoir anticipé la souscription et la mise à jour de leur couverture : la compréhension de comment souscrire une assurance décennale évite bien des blocages en cas de sinistre.
Le code des assurances prévoit en général un délai de 5 jours ouvrés pour déclarer un dégât des eaux à votre assurance. Pour la décennale, le délai peut varier selon le contrat, mais agissez sans tarder.
Contenu type d’une lettre de déclaration
- Rappel de la date de réception des travaux
- Description précise des désordres constatés
- Qualification décennale plausible (atteinte à la solidité ou impropriété à la destination)
- Demande expresse de mise en œuvre de la garantie décennale
Pour éviter les erreurs fréquentes, consultez notre article sur les erreurs à éviter dans votre déclaration de sinistre.
Le rôle de l’expertise dans un dégât des eaux couvert par la garantie décennale
Pour les sinistres importants – toiture effondrée, structure fragilisée, grosse fuite encastrée – un expert est mandaté par l’assureur. L’expertise détermine la nature et la responsabilité du sinistre.
Déroulé d’une expertise type
- Convocation de toutes les parties : maître d’ouvrage, entreprise, assureur d’assurance décennale, éventuellement assureur habitation
- Visite sur site : examens visuels, mesures d’humidité, sondages, prélèvements si nécessaire
- Rapport d’expertise : origine des infiltrations, qualification « dommage de nature décennale » ou non, solutions de réparation et chiffrage
Le maître d’ouvrage peut se faire assister par un architecte, un expert d’assuré ou un avocat, surtout si un refus de prise en charge est envisagé.
Issues possibles après expertise
- Prise en charge totale au titre de la garantie décennale
- Prise en charge partielle (quand le dégât relève en partie d’un défaut d’entretien)
- Refus de garantie – dans ce cas, des recours existent : médiation, mise en demeure, action en justice dans le délai de dix ans
Maître d’ouvrage : comment se prémunir contre les dégâts des eaux dès le chantier ?
Un bon achat de travaux commence par de bonnes vérifications. Avant même de signer, il est utile de tordre le cou aux idées reçues sur la garantie décennale qui faussent souvent le dialogue entre pro et client. Voici une check-list de prévention pour tout maître d’ouvrage :
- Vérifier l’assurance décennale : exigez une attestation d’assurance décennale valide avant le début du chantier. Vérifiez que le métier, la zone géographique et la période de validité correspondent.
- Conserver l’attestation pendant au moins 10 ans : c’est votre seul recours si l’entreprise cesse son activité.
- Soigner la réception : visite minutieuse de la toiture, des terrasses, des salles d’eau. Formulez des réserves écrites au moindre doute sur l’étanchéité.
- Utiliser la retenue de garantie : si le contrat le prévoit, retenez 5 % du montant jusqu’à la levée des réserves.
- Entretenir régulièrement : nettoyage des gouttières, vérification des joints, contrôle de l’étanchéité des terrasses. Un défaut d’entretien peut faire requalifier un sinistre et exclure la prise en charge décennale.
Un conseil simple : un propriétaire qui néglige l’entretien de sa toiture pendant des années aura beaucoup plus de mal à faire jouer la garantie en cas d’infiltration.
Professionnels du BTP : pourquoi une assurance décennale solide est indispensable pour les dégâts des eaux ?
Cette section s’adresse aux couvreurs, étancheurs, plombiers, piscinistes, maçons, façadiers et menuisiers extérieurs. Les dégâts des eaux font partie des sinistres les plus fréquents dans le bâtiment et comptent parmi les plus coûteux : réparation de structure, réfection complète d’étanchéité, relogement temporaire des clients, d’où l’importance de bien choisir ses assurances professionnelles pour les artisans du BTP.
Tout professionnel du bâtiment doit souscrire une assurance responsabilité civile décennale Simplis avant le début du chantier. La garantie décennale est obligatoire pour tous les constructeurs. L’absence d’assurance décennale entraîne une amende de 75 000 € et jusqu’à 6 mois de prison, en plus de la prise en charge personnelle des travaux de reprise.
La souscription d’une assurance décennale nécessite un questionnaire d’évaluation qui détaille vos activités. Quels sont les travaux que vous réalisez ? Étanchéité de toiture terrasse, plomberie encastrée, piscines maçonnées ? Votre police doit couvrir précisément ces risques, avec des plafonds de garantie suffisants et des conditions claires sur les franchises, en tenant compte des tarifs de l’assurance décennale selon votre profil.
Pour les indépendants et petites structures du secteur, Simplis propose des contrats de garantie décennale adaptés, avec souscription 100 % en ligne, attestation immédiate et tarifs compétitifs. En tant que courtier digital, Simplis simplifie aussi les démarches en cas de sinistre.
Comment Simplis accompagne les pros face aux dégâts des eaux et à la garantie décennale ?
Simplis se positionne comme un courtier spécialisé pour les professionnels les plus exposés aux risques d’infiltrations d’eau. Voici ce que Simplis apporte concrètement :
- Offres ciblées : des contrats d’assurance décennale pensés pour les étancheurs, couvreurs, plombiers, piscinistes, maçons et entreprises générales
- Souscription rapide : souscrire une assurance décennale en ligne, avec attestation téléchargeable immédiatement pour répondre aux exigences des maîtres d’ouvrage
- Pédagogie : accompagnement dans la compréhension de ce que la décennale couvre effectivement, et des différences avec la responsabilité civile professionnelle ou l’assurance protection juridique
- Assistance sinistre : aide sur la procédure de déclaration, transmission des pièces, suivi avec l’assureur
Pour un auto entrepreneur ou une TPE, cette solution digitale offre des tarifs adaptés aux petits chiffres d’affaires, avec une transparence totale sur les activités couvertes. Ceux qui disposent d’un atelier, d’un dépôt ou d’un point de vente devront aussi sécuriser leurs locaux via une assurance local professionnel ou commercial. Si vous intervenez dans un secteur exposé aux dégâts des eaux, réalisez votre devis en ligne dès maintenant pour vérifier votre couverture.
FAQ rapide : dégâts des eaux et garantie décennale
Un dégât des eaux est-il toujours couvert par la garantie décennale ? Non. Seuls les dommages atteignant la solidité de l’ouvrage ou le rendant impropre à sa destination sont couverts par la garantie. Les exclusions incluent les dommages esthétiques et d’entretien.
Pendant combien de temps la garantie décennale couvre les infiltrations d’eau ? La garantie décennale dure 10 ans à compter de la réception des travaux, pas un jour de plus.
Que faire si l’entreprise a cessé son activité mais que j’ai un dégât des eaux ? Contactez directement l’assureur mentionné sur l’attestation d’assurance décennale. La garantie survit à la disparition de l’entreprise.
Fuite de robinet ou joint de douche : décennale ou pas ? En principe non. Ces défauts relèvent de l’entretien courant ou d’autres garanties, sauf si un défaut de construction sous-jacent est en cause.
À qui envoyer la déclaration de sinistre décennale ? À votre assureur dommages-ouvrage si vous en avez un, sinon à l’entreprise et à son assureur d’assurance décennale, par lettre recommandée.
À retenir : sécuriser vos travaux contre les infiltrations d’eau
- La garantie décennale couvre certains dégâts des eaux graves pendant 10 ans à compter de la réception – à condition qu’ils compromettent la solidité ou rendent l’ouvrage impropre à sa destination
- L’assurance dommages ouvrage permet une indemnisation rapide des travaux de rénovation et de reprise, sans attendre la recherche de responsabilité
- Tous les dégâts des eaux ne sont pas couverts : entretien, usure, équipements dissociables et catastrophes naturelles relèvent d’autres assurances
- Bien choisir un professionnel assuré, exiger l’attestation et la conserver au moins dix ans reste la meilleure protection pour tout maître d’ouvrage
- Pour les pros du bâtiment – artisan, auto entrepreneur, TPE – souscrire une assurance décennale solide via un courtier comme Simplis est un levier de sécurité financière et de crédibilité auprès de vos clients
Que vous soyez propriétaire confronté à des infiltrations ou professionnel souhaitant sécuriser votre activité face aux risques de dégât des eaux, vérifiez votre situation dès maintenant. Et si votre couverture mérite d’être renforcée, rapprochez-vous de Simplis pour obtenir un devis adapté à vos besoins en quelques minutes.